Att Låna Mot Bitcoin
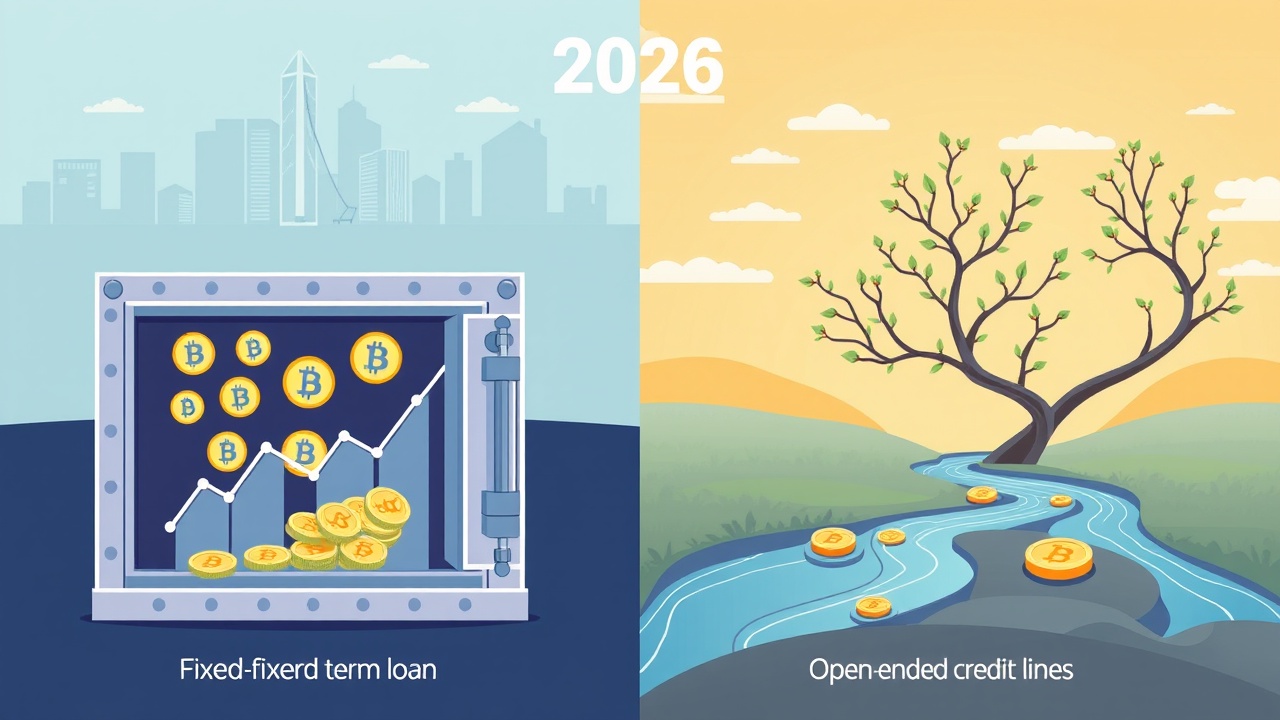
Att låna mot Bitcoin är inget nytt. Under det senaste decenniet har denna marknad rört sig bort från tidsbundna lån och mot öppna kreditlinjer, vilket har förändrat sättet som innehavare får tillgång till kontanter. Här är grunderna för utlåning och smart låntagning.
”Att sälja eller inte sälja” är ett vanligt tema i heta Reddit-trådar.
För att köpa verkliga varor eller täcka dagliga levnadskostnader måste innehavare fortfarande konvertera kryptovaluta tillbaka till fiat-valuta, men det finns flera skäl att tänka efter en extra gång innan man gör det. Att ge upp alla framtida prisvinster är bara en del av problemet. Beroende på jurisdiktion kan säljare utlösa kapitalvinstskatt direkt.
Kryptolångivningens Lösning
Kryptolångivare har hittat en lösning på detta dilemma: att separera köpkraft från ägande. Kryptovalutan går tillfälligt till långivaren eller in i ett DeFi-smartkontrakt som säkerhet, och låntagaren får fiat eller stablecoins i utbyte. Plattformen frigör säkerheten (med dess uppsidespotential intakt) när lånet är återbetalat.
Hur mycket som kan tas ut beror på vad långivaren är villig att låna mot en specifik tillgång. Låntagaren får en procentandel av värdet på sin säkerhet, baserat på plattformens LTV (lån-till-värde) nivåer. Stablecoins har vanligtvis den högsta lånekapaciteten (över 85% på Clapp).
Former av Utlåning
Utlåning kommer i två huvudformer: tidsbundna lån och kreditlinjer, som följer samma grundläggande logik. Istället för att ta ut Bitcoin eller Ethereum, lägger låntagare det som säkerhet och får fiat eller stablecoins, ofta inom några minuter.
Banker väger in inkomst och kredit historia, medan plattformar som lånar ut kryptovaluta, oavsett om det är kryptovaluta-till-kryptovaluta eller kryptovaluta-till-fiat, mestadels ser på en sak: om säkerheten är tillräcklig för att täcka lånet. Denna modell tar bort flera begränsningar av traditionell finansiering, inklusive pappersarbete och, till viss del, geografiska begränsningar, även om produktens tillgänglighet fortfarande varierar beroende på region.
Tidsbundna Lån och Kreditlinjer
Ett tidsbundet kryptovaluta-lån låser upp säkerhet under en bestämd tidsperiod (vanligtvis mellan en månad och ett år) med en fast ränta. Återbetalningsvillkoren varierar: vissa långivare kräver endast räntebetalningar varje månad med huvudbeloppet förfallet i slutet; andra ackumulerar ränta som betalas i sin helhet vid förfall.
En kreditlinje har inget slutdatum eller fast schema. Den fylls på när användare återbetalar och kan också låta en låna mot en korg av kryptovalutor. Clapp-användare, till exempel, kan kombinera upp till 25 tillgångar och omorganisera dem medan linjen är aktiv. Räntorna flyter ofta beroende på LTV.
Centraliserad vs Decentraliserad Utlåning
Centraliserad (CeFi) och decentraliserad (DeFi) utlåning samexisterar och fungerar olika bakom kulisserna. För många är detta ett val mellan bekantskap och kundsupport kontra pseudonymitet. På DeFi-plattformar körs utlåning helt på smarta kontrakt, som är automatiska om-då-avtal på en offentlig blockchain.
Användare interagerar direkt med protokollet, utan mellanhand, identitetskontroller eller kundsupport, och räntorna styrs av algoritmer som rör sig med utbud och efterfrågan. I CeFi är plattformen mellanhand. Den hanterar förvaring och identitetsverifiering (KYC/AML) och ger ofta direkt tillgång till fiat-betalningssystem.
Risker och Fördelar
Det finns flera skäl att överväga kryptolån: att behålla sin uppsida, få kontanter snabbt och inte utlösa en skattepliktig försäljning. Efter att ha lagt upp kryptovaluta som säkerhet förblir låntagaren exponerad för dess pris under hela lånets eller kreditlinjens livslängd, om det inte likvideras.
Tänk dig en innehavare som tar ett kryptolån mot 1 BTC i ett år, under vilket priset stiger med 50%. Alla vinster, minus den betalda räntan, är deras, inte långivarens. När lånet återbetalas frigörs säkerheten.
Skatter och Likvidationsrisk
I många jurisdiktioner skapar försäljning av kryptovaluta för fiat, eller till och med byte av en kryptovaluta mot en annan, en skatteplikt. I USA behandlar IRS virtuell valuta som egendom, så reglerna liknar de för aktier: att sälja Tesla-aktier och Bitcoin med vinst utlöser båda kapitalvinstskatt.
Det finns flera sätt att minska den risken: Ett lån för kryptoinnehavare ger kontanter utan en försäljning, så de behåller sin prisexponering och kanske inte utlöser en omedelbar skattepliktig händelse. Å andra sidan finns det likvidationsrisk, som en låg LTV och lite extra kapital för påfyllningar hjälper till att hålla i schack.
Kreditlinjer lägger till flexibilitet ovanpå det: det finns inget fast återbetalningsdatum, och på produkter med flera säkerheter kan låntagaren lägga till, ta bort eller byta säkerhetstillgångar medan linjen är öppen. Oavsett vilket format som passar, kontrollera likvidationströskeln tillsammans med avgifter och återbetalningsvillkor.